
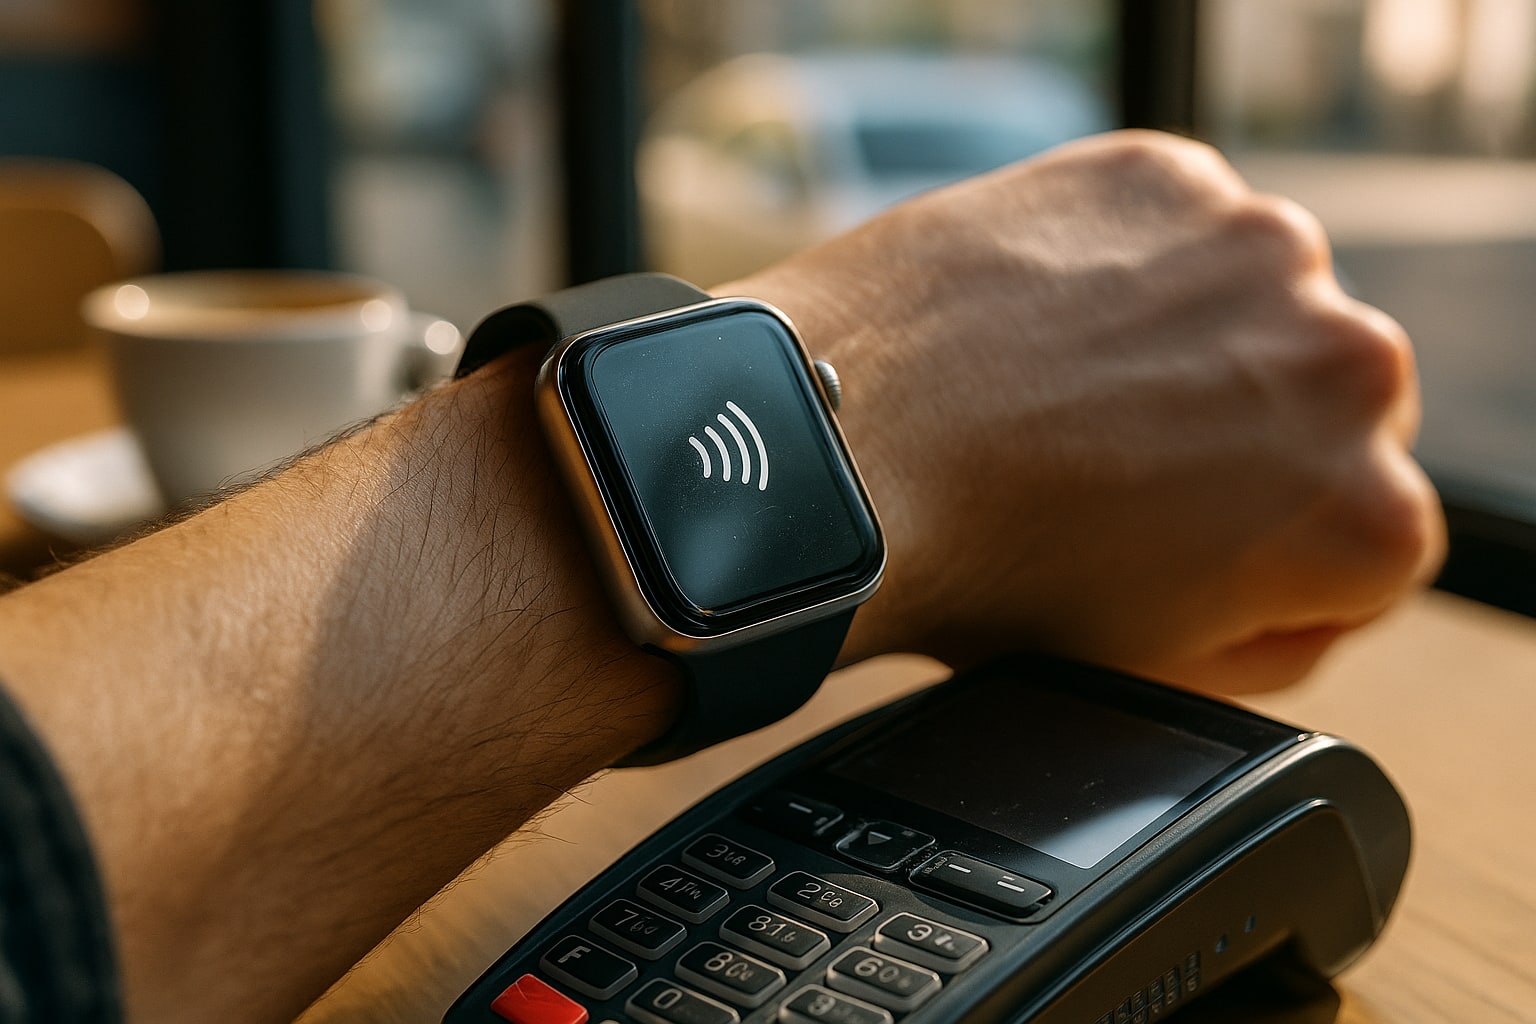
Pagar con la muñeca es de esas cosas que, una vez las pruebas, no quieres soltar. Acercas el reloj al datáfono, vibra, y listo. El problema no es el reloj: es que tu banco esté en la lista correcta. Y aquí es donde muchos compran a ciegas y luego descubren que su tarjeta no entra en Garmin Pay, o que Fitbit Pay lleva meses sin sumar entidades españolas nuevas.
Esta guía va al grano: qué smartwatch comprar según con quién tengas la cuenta, qué plataforma de pago usa cada modelo, y cuándo el "más caro" no compensa si solo quieres pagar el café.
Cómo funciona el pago sin contacto en un smartwatch
El reloj lleva un chip NFC y una plataforma de pago (Apple Pay, Google Wallet, Samsung Wallet, Garmin Pay o Fitbit Pay) que actúa como intermediario entre tu tarjeta y el datáfono. La tarjeta se tokeniza —se guarda un número virtual en el reloj, no el real— y cada pago genera un código de un solo uso. En la práctica, para el comercio es una tarjeta contactless más.
Necesitas tres cosas alineadas: reloj compatible, plataforma soportada por tu banco, y que la tarjeta concreta (débito, crédito, prepago) esté admitida. Un mismo banco puede aceptar Apple Pay y no Garmin Pay. O admitir la débito pero no la revolving.
El mapa de plataformas en España, sin rodeos
- Apple Pay: cobertura casi total. Prácticamente todos los bancos que operan en España lo aceptan, incluidos BBVA, Santander, CaixaBank, ING, Openbank, Sabadell, Revolut y N26.
- Google Wallet: cobertura muy amplia también. La mayoría de bancos grandes están dentro, aunque conviene comprobar la tarjeta concreta.
- Samsung Wallet (antes Samsung Pay): cobertura buena en bancos grandes, algo más irregular con neobancos.
- Garmin Pay: cobertura mediana y algo caprichosa. Suele funcionar bien con Revolut, N26 y bancos digitales; con la banca tradicional depende del emisor de la tarjeta.
- Fitbit Pay: la más limitada en España. Muy pocos bancos activos y sin señales de que Google (dueña de Fitbit) esté invirtiendo en ampliarla.
Regla básica antes de comprar: entra en la web de tu banco y busca "pago móvil" o "wallet". Ahí verás qué plataformas admite. Es el filtro que ahorra devoluciones.
Las opciones que tienen sentido en 2026
Apple Watch SE (2ª gen, 2022) — la vía más barata al ecosistema Apple
Si tienes iPhone y solo quieres pagar, medir pasos y recibir notificaciones, el SE cumple. Usa Apple Pay, que es la plataforma con mejor cobertura bancaria en España. Sin pantalla always-on ni ECG, pero el NFC es el mismo que el del Series 10.
| Especificación | Dato |
|---|---|
| Pantalla | 1,57″/1,78″ Retina LTPO |
| Autonomía | Hasta 18 h |
| Resistencia agua | WR50 (50 m) |
| Sensores | Ritmo cardíaco, acelerómetro, detección caídas |
| Compatibilidad | Solo iOS (iPhone Xs o superior) |
| Correa | 40/44 mm |
| Precio desde | 269 € |
Apple Watch Series 10 — el estándar si el presupuesto lo permite
Pantalla más grande, always-on decente, ECG, mejor sensor cardíaco. Sigue con Apple Pay, así que el argumento para pagar es el mismo. Solo compensa frente al SE si quieres las funciones de salud o la pantalla always-on.
| Especificación | Dato |
|---|---|
| Pantalla | 1,96″/2,16″ LTPO OLED always-on |
| Autonomía | Hasta 18 h (36 h modo bajo consumo) |
| Resistencia agua | WR50 + IP6X |
| Sensores | ECG, SpO2, temperatura, cardíaco 4ª gen |
| Compatibilidad | Solo iOS |
| Correa | 42/46 mm |
| Precio desde | 449 € |
Samsung Galaxy Watch7 — la opción Android con doble billetera
Aquí está la ventaja real: soporta tanto Samsung Wallet como Google Wallet. Si tu banco no está en una, suele estarlo en la otra. Wear OS 5, buen rendimiento y ecosistema Samsung Health que funciona bien incluso sin móvil Samsung.
| Especificación | Dato |
|---|---|
| Pantalla | 1,3″/1,5″ AMOLED always-on |
| Autonomía | ~40 h uso normal |
| Resistencia agua | 5 ATM + IP68 |
| Sensores | ECG, SpO2, composición corporal, temperatura |
| Compatibilidad | Android 11+ |
| Correa | 20 mm estándar |
| Precio desde | 319 € |
Google Pixel Watch 3 — Google Wallet nativo y buena integración Fitbit
El Pixel Watch 3 usa Google Wallet de fábrica, con la cobertura amplia que eso implica en España. Integra Fitbit para métricas de salud sin la limitación de Fitbit Pay (que aquí flojea). Autonomía justita, eso sí: día y medio en el mejor de los casos.
| Especificación | Dato |
|---|---|
| Pantalla | 1,2″/1,4″ AMOLED always-on |
| Autonomía | ~24 h (36 h modo ahorro) |
| Resistencia agua | 5 ATM |
| Sensores | ECG, SpO2, cardíaco, temperatura piel |
| Compatibilidad | Android 10+ |
| Correa | Propietaria (41/45 mm) |
| Precio desde | 399 € |
Garmin Venu 3 y Forerunner 265 — solo si Garmin Pay soporta tu banco
Aquí hay que ser honesto: los Garmin son excelentes relojes deportivos, pero Garmin Pay en España tiene una lista de bancos más corta. Va bien con Revolut, N26 y algunos digitales; con la banca tradicional, verifica antes en garmin.com/es-ES/garminpay/bancos. Si tu banco no está, el NFC del reloj queda desaprovechado para pagar.
| Especificación | Venu 3 | Forerunner 265 |
|---|---|---|
| Pantalla | 1,4″ AMOLED | 1,3″ AMOLED |
| Autonomía | Hasta 14 días | Hasta 13 días |
| Resistencia agua | 5 ATM | 5 ATM |
| Sensores | ECG, SpO2, cardíaco | SpO2, cardíaco, GPS multibanda |
| Compatibilidad | iOS y Android | iOS y Android |
| Precio desde | 449 € | 499 € |
Fitbit Versa 4 — solo si ya vives en el ecosistema
Sinceramente, hoy no lo recomendamos por pago sin contacto en España. Fitbit Pay tiene cobertura muy escasa y Google no ha movido ficha para ampliarla. Como pulsera de salud sigue teniendo sentido, pero para pagar mejor mirar hacia el Pixel Watch 3.
| Especificación | Dato |
|---|---|
| Pantalla | 1,58″ AMOLED |
| Autonomía | Hasta 6 días |
| Resistencia agua | 5 ATM |
| Sensores | Cardíaco, SpO2, temperatura piel |
| Compatibilidad | iOS y Android (requiere cuenta Fitbit) |
| Precio desde | 229 € |
Tabla resumen: qué reloj para qué banco
Puntuación 1-10 sobre idoneidad para el caso "pagar con la muñeca en España en 2026", ponderando cobertura bancaria, facilidad de uso, autonomía y precio.
| Modelo | Plataforma | Cobertura bancos ES | SO móvil | Precio desde | Nota |
|---|---|---|---|---|---|
| Apple Watch SE (2022) | Apple Pay | Muy alta | iOS | 269 € | 9,0 |
| Apple Watch Series 10 | Apple Pay | Muy alta | iOS | 449 € | 8,5 |
| Samsung Galaxy Watch7 | Samsung + Google Wallet | Alta | Android | 319 € | 9,0 |
| Google Pixel Watch 3 | Google Wallet | Alta | Android | 399 € | 8,0 |
| Garmin Venu 3 | Garmin Pay | Media | iOS/Android | 449 € | 6,5 |
| Garmin Forerunner 265 | Garmin Pay | Media | iOS/Android | 499 € | 6,0 |
| Fitbit Versa 4 | Fitbit Pay | Muy baja | iOS/Android | 229 € | 4,0 |
Cuál elegir según tu banco y tu móvil
- iPhone + cualquier banco español: Apple Watch SE (2022). Punto. Si quieres pantalla always-on o ECG, sube al Series 10.
- Android + BBVA, Santander, CaixaBank, Sabadell u Openbank: Samsung Galaxy Watch7 o Pixel Watch 3. Ambos funcionan de sobra.
- Android + ING: verifica en la app de ING qué wallets están activas para tu tarjeta. Google Wallet suele ir bien; Samsung Wallet, comprobar.
- Revolut o N26 como cuenta principal: los Garmin (Venu 3, Forerunner 265) sí encajan aquí, porque estas fintech están en Garmin Pay. Si además corres o vas en bici, la ecuación se equilibra frente a un Apple/Samsung.
- Ya tienes un Fitbit: úsalo para salud, pero para pagar usa el móvil.
Si además te interesa la parte deportiva seria, mira nuestra comparativa de smartwatches deportivos con GPS multibanda — ahí Garmin recupera terreno independientemente del pago.
¿Y la segunda mano?
Compensa, sobre todo con Apple. Un Apple Watch Series 8 o 9 reacondicionado ronda 240-320 € y usa exactamente el mismo Apple Pay que el Series 10. Mismo NFC, misma cobertura bancaria. La única precaución: comprobar que la batería tenga al menos 85% de capacidad y que no esté vinculado a un ID Apple ajeno (bloqueo iCloud). Para Samsung, el Galaxy Watch6 rebajado en canales oficiales es una compra sensata: Samsung Wallet y Google Wallet funcionan igual. Aquí tienes más detalle sobre qué revisar en un smartwatch de segunda mano.
Checklist antes de pagar
- Entra en la web de tu banco → busca "pago móvil" o "wallet".
- Confirma qué plataforma admite tu tarjeta concreta (no todas las tarjetas del banco están siempre incluidas).
- Verifica que el reloj sea compatible con tu móvil (Apple Watch solo con iPhone; Galaxy Watch y Pixel Watch solo con Android).
- Comprueba límite por pago sin PIN (habitualmente 50 € en España; por encima pide código en el reloj).
- Si es Garmin, mira su lista oficial de bancos españoles antes de pulsar comprar.
Preguntas frecuentes
¿Puedo usar un Apple Watch con un móvil Android?
No. El Apple Watch requiere un iPhone para configurarse y funcionar. Es la limitación más rígida del mercado.
¿Necesito llevar el móvil encima para pagar con el reloj?
No. Una vez la tarjeta está configurada, el pago se hace directamente desde el reloj sin necesidad de que el móvil esté cerca. Sí lo necesitas para dar de alta la tarjeta la primera vez.
¿Qué pasa si mi banco no aparece en Garmin Pay o Fitbit Pay?
No podrás pagar con esa tarjeta desde el reloj. Alternativa: abrir una cuenta gratuita en Revolut o N26 (compatibles con casi todas las plataformas) y usarla solo para pagos con el reloj, recargándola desde tu banco principal.
¿El límite de 50 € sin PIN aplica también al reloj?
En pagos con smartwatch la mayoría de datáfonos españoles piden desbloqueo del reloj (código o biométrico al ponértelo) que sirve como autenticación fuerte, así que en la práctica puedes pagar importes superiores sin PIN adicional en el datáfono. Depende del comercio y del emisor.
